Tasa de Usura: Innovarla en vez de eliminarla
Una respuesta breve a la propuesta de David Velez de eliminar la tasa de usura
Imágen generada con Gemini
David Vélez, el co-fundador de Nu, propuso recientemente idea de eliminar la tasa de usura en Colombia. En un trino a través de su cuenta de X, ha avanzado uno de los argumentos más convincentes en contra de los límites a las tasas de interés: Que estos excluyen del acceso al crédito a las personas que no tienen historiales crediticios, pues las instituciones financieras formales no pueden cubrir con tasas de interés más altas el riesgo que implica prestarle a individuos cuyo riesgo crediticio no puede ser evaluado o es simplemente muy alto dada la volatilidad de sus ingresos. Esto, sugiere la argumentación de Vélez, resulta en menos crédito formal y mucha más dependencia en el llamado “gota a gota”, que llega a cobrar intereses de más del 300% anual. La lógica va en el sentido correcto. Cuando era el General Counsel de Kreditech, una scaleup que hacía modelos de inteligencia artificial para automatizar decisiones crediticias, hice una reflexión parecida para criticar la falta de claridad en los límites que el Tribunal Supremo Español impone a las tasas de interés.
Antes de revisar la propuesta de Vélez, es importante decir que los logros de Nu son realmente admirables: Se trata del banco privado más grande de Brasil y el tercero de México y al cierre del primer trimestre de 2026, alcanzó la cifra de más de 135 millones de clientes. Si entramos en orgullos geopolíticos, hay mucho de lo que sentirse orgulloso: Nació en Brasil, su fundador es un colombiano con acento paisa y ahora es tal vez el único banco digital que se posiciona como verdadero contendor de Revolut, la gran aplanadora británica de Nik Storonsky.
Entrando en sustancia, hay que decir que Vélez tiene razón en que las tasas de usura actúan como verdaderos límites para el acceso al crédito y que pueden contribuir a la exclusión financiera, especialmente entre individuos sin acceso a la banca tradicional (Madeira, 2019; Rigbi, 2013). Pero concluir que la solución es simplemente eliminarlas es un non-sequitur simplista, uno que parece acusar el ethos libertario del Silicon Valley. Para empezar, habría que revisar cómo funciona la tasa de usura en Colombia.
El punto de inicio es el Articulo 305 del código penal:
“El que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del interés bancario corriente que para el período correspondiente estén cobrando los bancos, según certificación de la Superintendencia Bancaria, cualquiera sea la forma utilizada para hacer constar la operación, ocultarla o disimularla, incurrirá en prisión de treinta y dos (32) a noventa (90) meses y multa de sesenta y seis punto sesenta y seis (66.66) a trescientos (300) salarios mínimos legales mensuales vigentes..”
Aquí ya vemos uno de los problemas que contribuyen a la problemática que señala Vélez: En primer lugar, el límite a las tasas de interés en Colombia está informado únicamente por “lo que estén cobrando los bancos”. Esto implica que aunque nuestra legislación no prohíbe que otras instituciones y personas naturales se dediquen al crédito al consumo, el límite máximo de su compensación depende casi exclusivamente de las tasas de la banca formal. Esto es problemático porque la banca está sujeta a regulación prudencial y a otras reglas que limitan su apetito por el riesgo crediticio. Un banco que quiera conservar su licencia no puede exponer en exceso los depósitos de sus clientes mediante préstamos de dudoso recaudo a personas sin historial crediticio, por ejemplo. Tampoco puede recurrir a las prácticas de cobro de los gota a gota, que a menudo incluyen violencia. Por eso, si la banca formal quiere atender a la población no bancarizada con productos de crédito, necesita cobrar una prima de riesgo que encarece la tasa de interés o garantizar esos préstamos de alguna otra manera.
Pasando del código a la práctica, lo que ocurre es que la Superintendencia Financiera emite certificaciones regulares del Interés Bancario Corriente (IBC) para varias modalidades de crédito. La tasa de usura para cada modalidad se obtiene, según el código penal, multiplicando cada IBC por 1.5. Por ejemplo, mediante resolución 0823 de 2026 de 29 de mayo de 2026, la Superintendencia certificó el IBC a estos niveles:
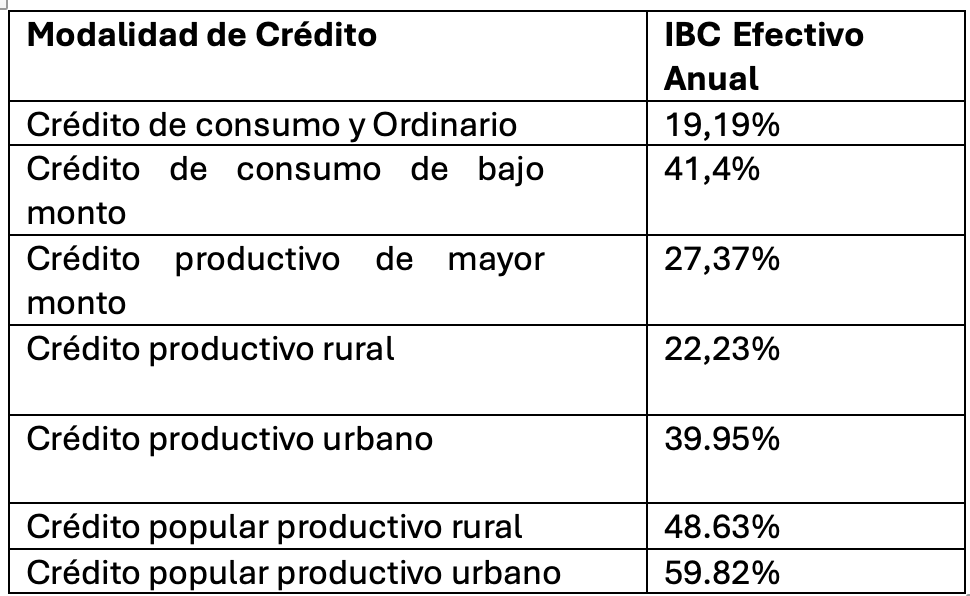
A primera vista, los reportes de la Superintendencia parecen ofrecer una fotografía suficientemente amplia de las tasas cobradas en las distintas modalidades de crédito. Pero esa impresión es engañosa. Aunque el Decreto 455 de 2023 faculta a la Superintendencia para emplear fuentes alternativas, el IBC que certifica se basa casi exclusivamente en los reportes de los establecimientos vigilados, es decir, bancos e instituciones financieras reguladas. El resultado es que la tasa de usura prevista por el Código Penal se calcula con datos que excluyen al sector informal. Así, el límite legal de los intereses no incorpora la dinámica real entre quienes no pueden acceder al crédito formal y quienes sí están dispuestos a prestarles: establecimientos informales, incluidos los gota a gota, que compensan el riesgo con métodos cuestionables de garantía, violencia en el cobro o intereses extraordinariamente altos.
¿Por qué es mala idea eliminar las tasas de usura?
La idea de eliminar la tasa de usura es extrema. La literatura especializada sugiere que, en segmentos de bajos ingresos, los prestamistas suelen operar bajo condiciones de poder de mercado o cuasimonopolio que les permiten extraer rentas extraordinarias de individuos excluidos del crédito formal (Caballero-Montes et al., 2021). Desde esa óptica, eliminar la tasa de usura no acabaría necesariamente con el gota a gota; podría, más bien, legitimar parte de su lógica económica al permitir que agentes formales (como Nu) repliquen precios de tres dígitos bajo el amparo de la ley. Eso priorizaría el volumen de crédito colocado sobre la calidad y sostenibilidad del crédito al que acceden los colombianos y contribuiría a la precarización del crédito permitiendo que algunas de las prácticas de precios de los gota a gota entren al perímetro legal sin que desaparezcan los mecanismos violentos de cobro que hacen especialmente dañino ese mercado. El gota a gota no compite primordialmente en precio; su ventaja comparativa frente a Nu es la ausencia total de fricciones de suscripción, la inmediatez en efectivo y la efectividad de la ejecución extrajudicial del cobro. Por ende, permitir que la banca formal cobre 200% o 300% EA no erradica el préstamo de calle por decreto de mercado.
En general, los limites a las tasas de interes no son simples mecanismos de regulación de la oferta y la demanda sino instrumentos regulatorios para garantizar una cierta calidad de la oferta. En su ausencia, no hay nada que impida que los prestamistas diseñen productos de crédito que se aprovechen de la extrema necesidad de los individuos que no tienen acceso a la banca formal, incluyendo productos que se basan en refinanciaciones infinitas, intereses de mora desmedidos y otras prácticas indeseables que atrapan a los individuos con baja educación financiera en ciclos de sobreendeudamiento perpetuos.
Las alternativas
No soy el primero al que se le ocurre, pero propongo que, en vez de pensar en la solución extrema de abolir las tasas de usura, se podría atacar ese problema de acceso al crédito haciendo a un lado el concepto de Interés Bancario Corriente (IBC) para efectos del cálculo de la tasa de usura, favoreciendo una nueva tasa de referencia que podríamos llamar el IC o Interés corriente. Esa tasa podría construirse con técnicas avanzadas de investigación de campo (el DANE seria la institución correcta) para incluir al sector informal en el cómputo. Para ser más preciso, el IC le asignaría a cada segmento el peso que le corresponda según el volumen de crédito efectivamente colocado. Por ejemplo, si tomáramos como referencia las estimaciones empíricas sobre el mercado de crédito informal y financiamiento popular en Colombia (Fedesarrollo & Asobancaria, 2023; Hernández & Oviedo), que sitúan el saldo de la cartera no regulada en aproximadamente COP 4 billones, y lo contrastáramos con el saldo de la cartera de consumo y microcrédito en el sector formal (estimado en cerca de COP 200 billones), el crédito informal tendría un peso relativo de aproximadamente 1,96% () en el cálculo de la nueva tasa de referencia.
En este ejemplo, si la tasa informal se sitúa alrededor del 430% efectivo anual y la tasa del crédito de consumo formal se ubica en promedio en 25%, la tasa ponderada de referencia (el IC) sería de 33,04% efectivo anual. Eso llevaría el nuevo tope de usura a cerca del 50% efectivo anual para el crédito de consumo y los microcréditos: un límite más alto que podría ayudar al sector formal a competir con el sector informal sin deteriorar de forma desmedida la calidad del crédito.
Esa primera alternativa es controversial por razones obvias. Es difícil conseguir cifras confiables sobre el sector informal, incluido el gota a gota, y los créditos que realmente compiten con ese mercado suelen ser los créditos de consumo de bajo monto, no toda la cartera de consumo y microcrédito. Si se estimara que el sector informal representa el 50% del volumen total del crédito de bajo monto, una tasa ponderada quedaría demasiado anclada en los altísimos intereses del sector informal y sería políticamente indefendible.
La alternativa que la academia parece favorecer es fijar tasas de usura diferenciadas para créditos de distintos montos (Ferrari, Aurora; Masetti, Oliver; Ren, Jiemin, 2018), basadas en los costos de originación del crédito (Rosenberg, Richard; Gonzalez, Adrian; Narain, Sushma, 2009). Por ejemplo, podría establecerse un límite específico para créditos que compitan directamente con la financiación ofrecida por prestamistas informales. Si se asume que el sector informal suele otorgar préstamos inferiores a cuatro salarios mínimos mensuales y con plazos menores a un año, los préstamos formales que sean sustitutos de ese producto podrían estar sujetos a límites más holgados. En todo caso, esos límites no se fijarían con base en promedios generales del mercado certificados por reguladores financieros, sino teniendo en cuenta los costos de originación de los préstamos relevantes: costo de fondeo, pérdida esperada, costos operativos, costo del capital regulatorio para fondear préstamos de alto riesgo, entre otros.
A manera de conclusión
No creo que David Vélez sea un cínico. Pero si de verdad quiere que Nu sea una fuerza positiva para la inclusión financiera en Colombia y un actor que reduzca la prevalencia del gota a gota, sus propuestas deben ser menos simplistas y más matizadas. Si un titan como Nu se compromete con alternativas más efectivas para atacar estas problemáticas y abandona la idea de que la desregulación resuelve todo por sí sola, sería imparable. El verdadero centro político lo rodearía. La agenda correcta no es permitir que se preste más a cualquier precio (eso solo sería bueno para los prestamistas, como Nu) sino construir un mercado en el que más colombianos accedan a crédito formal, competitivo y de mejor calidad.